

Les lunettes sont-elles déductibles des impôts pour un particulier ?
L’essentiel
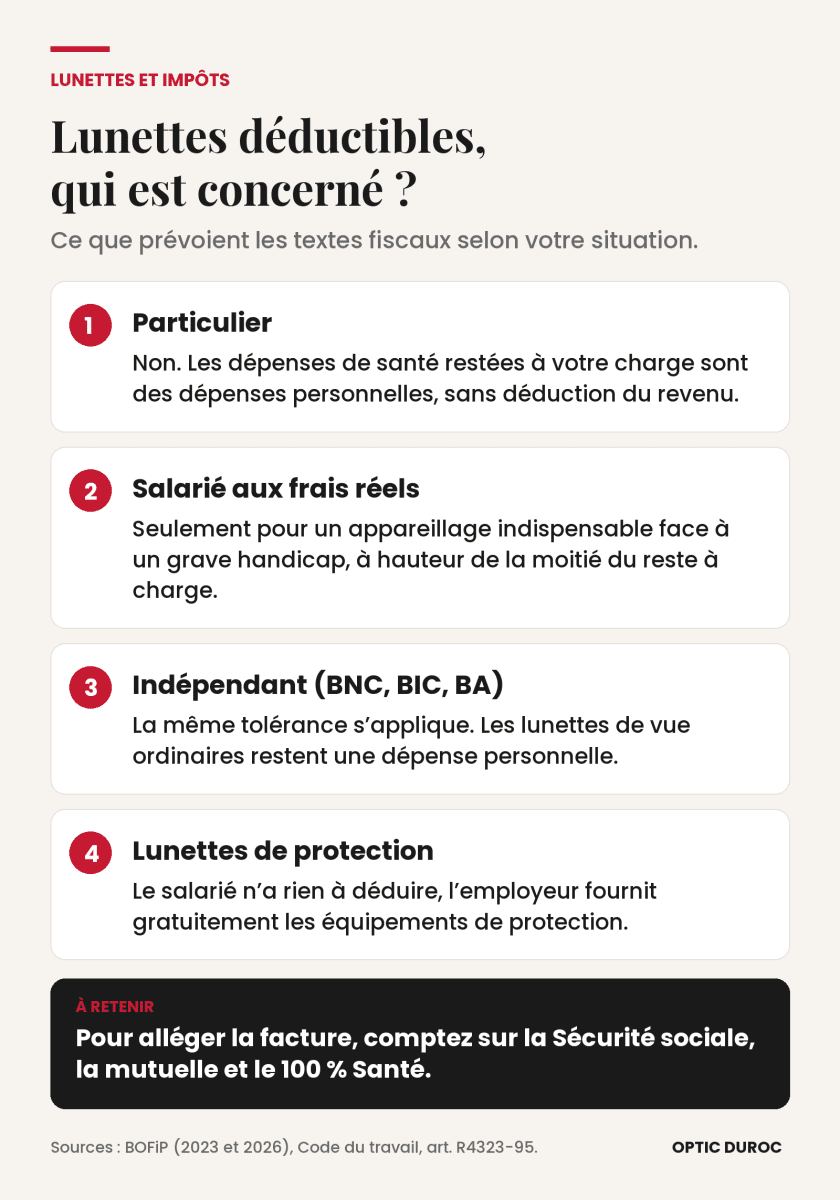
- Un particulier ne peut pas déduire ses lunettes de vue de ses impôts.
- Aux frais réels, seul un appareillage indispensable face à un grave handicap peut compter, pour la moitié du reste à charge.
- Les lunettes de protection exigées par le poste sont fournies gratuitement par l’employeur, selon le Code du travail.
- La CMI-Invalidité ouvre droit à une demi-part, indépendamment de vos achats d’optique.
Non. En France, l’achat de lunettes de vue n’ouvre droit à aucune déduction fiscale pour un particulier, même avec une ordonnance. L’administration fiscale classe les frais de santé parmi les dépenses de la vie privée, et l’impôt sur le revenu ne prévoit aucune case pour les frais d’optique.
Le Bulletin officiel des finances publiques (BOFiP, 2023) l’écrit sans détour. Les dépenses de santé qui demeurent à la charge des salariés sont considérées comme des dépenses personnelles, et elles ne sont pas admises en déduction des salaires. La même doctrine vise les frais engagés pour la maladie d’un membre de la famille.
Les dépenses d’appareillage, catégorie dont relèvent les équipements qui compensent une déficience, suivent la même règle. Le BOFiP précise qu’elles ont normalement le caractère de dépenses personnelles et ne peuvent donc, en principe, être déduites des revenus taxables. Une monture, des verres correcteurs ou des lentilles achetés pour la vie courante restent donc hors du champ fiscal.
D’où vient la confusion ?
Plusieurs pays prévoient un crédit d’impôt pour frais médicaux, ce qui alimente l’idée qu’une facture d’opticien se déclare. Le droit français ne connaît pas ce mécanisme pour l’optique. Votre facture garde son utilité ailleurs, pour la Sécurité sociale et la mutuelle, et dans les cas professionnels décrits plus bas.
Avant tout achat, le test de la vue proposé gratuitement par Optic Duroc en boutique confirme si votre correction a changé. Une ordonnance reste nécessaire pour la prise en charge, et c’est elle, avec la facture, qui compte pour vos remboursements.
Salarié aux frais réels, quand les lunettes deviennent une dépense professionnelle
Un salarié ne peut déduire ses lunettes que s’il a opté pour les frais réels et si ces lunettes répondent à un besoin professionnel strict, reconnu par la doctrine fiscale. Le cas ordinaire, des lunettes de vue portées au bureau comme à la maison, reste une dépense personnelle.
Les conditions des frais réels
Par défaut, le Code général des impôts (article 83), dans sa version 2026, applique une déduction forfaitaire de 10 % sur les salaires, avec un minimum de 509 € et un plafond de 14 555 € pour les rémunérations perçues en 2025. Ce forfait couvre déjà les dépenses courantes liées à l’emploi. Choisir les frais réels revient à renoncer à ces 10 % pour déclarer le montant exact de vos dépenses.
Selon Service-public (2026), les frais réels doivent servir à votre activité professionnelle, avoir été payés pendant l’année 2025 et être justifiés. Vous indiquez le total sur la ligne « Frais réels » de la déclaration et vous détaillez chaque dépense, nature et montant, dans une note annexe.
L’exception du grave handicap
Le BOFiP (2023) admet une seule ouverture pour l’appareillage. Lorsque le port d’un appareil est indispensable pour remédier à un grave handicap qui, non corrigé, interdirait l’exercice normal d’une activité professionnelle, la part restée à votre charge après Sécurité sociale et mutuelle devient une dépense professionnelle à hauteur de la moitié de son montant.
Le même texte rappelle que cette moitié est normalement couverte par la déduction forfaitaire de 10 %. L’intérêt des frais réels n’existe donc que si l’ensemble de vos frais professionnels dépasse ce forfait. La doctrine ne cite pas les lunettes par leur nom, et l’appréciation du grave handicap revient au service des impôts, sous le contrôle du juge.
| Exemple | Montant |
|---|---|
| Facture de l’équipement | 600 € |
| Remboursements Sécurité sociale et mutuelle | 400 € |
| Reste à charge définitif | 200 € |
| Part admise en frais professionnels (moitié) | 100 € |
Ce calcul illustratif applique la règle du BOFiP à des montants fictifs. Il montre l’ordre de grandeur réel de l’avantage, qui porte sur une partie du revenu imposable et non sur le montant de l’impôt.
Les lunettes de protection se fournissent, elles ne se déduisent pas
Des lunettes de sécurité exigées par votre poste ne passent pas par votre déclaration. Le Code du travail (article R4323-95) prévoit que les équipements de protection individuelle sont fournis gratuitement par l’employeur, qui assure aussi leur entretien et leur remplacement. L’article L4122-2 ajoute que les mesures de santé et de sécurité au travail ne doivent entraîner aucune charge financière pour les travailleurs.
Indépendants et professions libérales, les lunettes en charges
Pour un indépendant, les lunettes de vue ordinaires restent une dépense personnelle, exclue des charges de l’activité. Le Code général des impôts (article 93) retient comme bénéfice non commercial l’excédent des recettes sur les dépenses nécessitées par l’exercice de la profession, et des lunettes portées en toutes circonstances ne répondent pas à ce critère. Elles n’entrent donc pas dans les frais professionnels de l’entreprise.
Le BOFiP consacré aux bénéfices non commerciaux (mise à jour de juillet 2026) étend pourtant la tolérance accordée aux salariés. Les titulaires de BNC, de BIC ou de bénéfices agricoles peuvent appliquer la même règle de la moitié du reste à charge, dans le même cas du grave handicap qui empêcherait d’exercer sans appareillage.
Un équipement réservé à l’activité, des lunettes de sécurité pour un artisan par exemple, se rattache au contraire aux dépenses nécessitées par la profession. Conservez une facture distincte pour ces équipements, et demandez l’avis de votre expert-comptable avant de passer une paire de lunettes de vue en charges.
Frais médicaux, invalidité et carte mobilité inclusion
Les frais médicaux, lunettes comprises, ne se déduisent pas du revenu, mais une situation d’invalidité peut réduire l’impôt par une autre voie, la demi-part supplémentaire. Cet avantage est lié à votre situation et non à vos achats d’optique.
Selon impots.gouv.fr (2026), la demi-part est accordée aux titulaires de la carte d’invalidité ou de la carte mobilité inclusion mention « invalidité » (CMI), ainsi qu’aux personnes qui perçoivent une pension d’invalidité pour accident du travail d’au moins 40 % ou une pension militaire d’invalidité d’au moins 40 %. Vous cochez alors la case P de la déclaration, ou la case F pour le second déclarant d’un couple.
- La CMI-Invalidité est attribuée à partir d’un taux d’incapacité permanente de 80 %, ou en 3e catégorie de pension d’invalidité de la Sécurité sociale.
- Une CMI demandée avant le 1er janvier 2026 ouvre déjà droit à la demi-part, même si elle n’est pas encore délivrée.
- Les anciennes cartes d’invalidité restent valables jusqu’à leur expiration, au plus tard le 31 décembre 2026.
Pour un salarié en situation de handicap, le BOFiP (2023) prévoit aussi que les frais spéciaux supportés dans l’exercice de la profession du fait de son état se déduisent aux frais réels, pour la part non remboursée par la Sécurité sociale, la mutuelle ou un organisme de prévoyance.
Faute de déduction fiscale sur les lunettes de vue, ce qui réduit vraiment la facture
Sans déduction fiscale pour les lunettes de vue, la baisse de la facture vient des remboursements et de l’offre 100 % Santé. À défaut de cette déduction, plusieurs aides financières existent selon vos revenus et votre situation.
L’Assurance Maladie (2026) rembourse un équipement tous les deux ans à partir de 16 ans. Son offre 100 % Santé, dite classe A, permet d’accéder à des lunettes sans reste à charge, tandis que les verres de classe B sont à prix libres et pris en charge selon votre contrat de mutuelle.
Chez Optic Duroc, le test de la vue est gratuit et sans rendez-vous en boutique, ce qui permet de vérifier votre correction avant de choisir. Votre opticien vous remet une facture détaillée qui sépare la monture et chaque verre, le document que la mutuelle demande et que le fisc exigerait dans les rares cas de déduction. Optic Duroc assure ensuite l’entretien de vos lunettes sans limite dans le temps.
Le conseil Optic Duroc
Chez Optic Duroc, on ne promet pas de réduction d’impôt. On vous montre ce qui allège vraiment la facture, le 100 % Santé, le tiers payant et votre mutuelle.
Questions fréquentes
Est-ce que l’achat de lunettes de vue est déductible des impôts ?
Un particulier ne peut pas les déduire. Le BOFiP classe les dépenses de santé restées à votre charge parmi les dépenses personnelles, non déductibles du revenu.
Est-il possible de déduire les lunettes de vue en frais professionnels ?
Seulement aux frais réels et pour un appareillage indispensable face à un grave handicap qui empêcherait de travailler. La part admise est la moitié du reste à charge, sous le contrôle du service des impôts.
Quels sont les frais médicaux déductibles des impôts ?
Les frais médicaux ne sont pas déductibles du revenu en règle générale. Une personne handicapée qui supporte des frais spéciaux pour exercer sa profession peut toutefois les déduire aux frais réels, pour la part non remboursée.
Que peut-on déduire des impôts sans justificatif ?
La déduction forfaitaire de 10 % sur les salaires s’applique automatiquement, sans justificatif. Les frais réels, eux, doivent être justifiés par des documents qui prouvent leur réalité et leur montant.
Est-ce que les lunettes sont déductibles des impôts au Québec ?
Cet article décrit le droit fiscal français. Les règles du Québec relèvent de Revenu Québec, à consulter directement pour une déclaration québécoise.
Comment savoir si je peux me faire rembourser mes lunettes ?
À partir de 16 ans, l’Assurance Maladie prend en charge un équipement tous les deux ans, sur ordonnance. Votre opticien vérifie vos droits et votre mutuelle en boutique grâce au tiers payant.
Les lunettes de soleil passent-elles en frais professionnels ?
Des lunettes de soleil d’usage courant sont une dépense personnelle. Des lunettes de protection exigées par un poste de travail sont fournies gratuitement par l’employeur, selon le Code du travail.
Des lunettes à renouveler ?
Passez sans rendez-vous dans une boutique Optic Duroc pour un test de la vue gratuit. Nos opticiens vérifient vos droits Sécurité sociale et mutuelle, vous présentent l’offre 100 % Santé et vous remettent une facture détaillée. Vous pouvez aussi prendre rendez-vous en ligne avec la boutique la plus proche.
Nous vous recommandons ces autres pages :